|
Tweet |
Küresel iklim değişikliğiyle birlikte;
frekansı ve şiddeti artan aşırı hava olayları,
tarımsal üretimi ve gıda arz güvenliğini doğrudan tehdit ediyor.
Aniden bastıran şiddetli dolu, yıkıcı fırtına, lokal hortumlar ve mevsim dışı don olayları;
üreticinin bir yıllık emeğini ve yatırımını, birkaç saat içinde sıfırlayabiliyor.
Uzmanlar, iklim krizinin getirdiği bu risklere karşı,
Doğru Tanzim Edilmiş Tarım Sigortası’nın (TARSİM) bir lüks değil;
üretimin devamlılığı için zorunlu bir finansal zırh olduğunu vurguluyor.
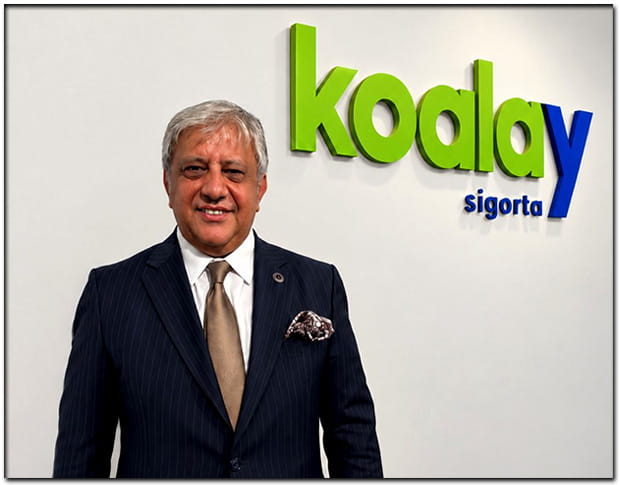
Koalay Sigorta Satış Genel Müdür Yardımcısı Mustafa Açıkkanlı,
iklim değişikliğinin, tarımsal üretim üzerindeki etkilerine dikkat çekerek;
"Son yıllarda değişen iklim koşullarıyla birlikte, tarımsal üretim alanları;
dolu, fırtına, hortum ve don gibi aşırı hava olaylarının daha büyük tehdidi altında.
Özellikle, dolu;
meyve ve sebzelerde, fiziksel kırılmalara ve
yaprak kayıplarına neden olmasının yanı sıra;
ürünün kalitesini de ciddi ölçüde düşürüyor.
Bu durum;
hasat edilen ürünün, pazar değerini kaybetmesine yol açabiliyor.
Fırtına ve hortumlar ise, yüksek rüzgâr hızları nedeniyle;
seralara, telli terbiye sistemlerine, ağaçlara ve gelişim aşamasındaki bitkilere;
fiziksel zarar verebiliyor.
Özellikle, meyvecilikte;
çiçeklenme ve meyve bağlama dönemlerinde yaşanan ilkbahar geç donları,
üreticinin bütün sezon boyunca beklediği rekoltenin,
tek bir gecede kaybedilmesine neden olabiliyor.
Dolayısıyla;
iklim kaynaklı riskler, yalnızca ürün kaybı değil;
üreticinin ekonomik sürdürülebilirliği açısından da önemli sonuçlar doğuruyor." dedi.
Mustafa Açıkkanlı;
tarım sigortasından beklenen güvencenin sağlanabilmesi için
poliçenin, doğru ve eksiksiz bilgilerle hazırlanmasının önemini; şöyle vurguladı:
"Tarım sigortasında, poliçenin varlığı kadar;
doğru bilgilerle ve üreticinin ihtiyaçlarına uygun şekilde düzenlenmiş olması da
büyük önem taşıyor.
Eksik veya hatalı beyanlar, hasar meydana geldiğinde;
üreticilerin, teminat ve tazminat süreçlerinde;
hak kaybı yaşamasına neden olabiliyor.
Bu nedenle, öncelikle;
Çiftçi Kayıt Sistemi (ÇKS) verilerinin güncel olması,
tapu ve parsel bilgilerinin, ürün türüyle birebir örtüşmesi gerekiyor.
Dolu, fırtına ve hortum gibi temel risklerin yanı sıra;
ihtiyaç duyulan durumlarda,
ek; don teminatı ve verim sigortalarının da poliçeye dahil edilmesi gerekiyor.
Üreticilerin;
rekolte beklentilerini, dekara verim miktarlarını ve ürün fiyatlarını belirlerken;
piyasa gerçeklerini esas alması da
doğru sigorta tanziminin önemli unsurları arasında yer alıyor.
Ayrıca, TARSİM kapsamında;
sigorta priminin yüzde 50'si,
don riskinde ise; yüzde 70'e varan oranlarda, devlet tarafından destekleniyor.
Üreticilerin; bu desteklerden yararlanabilmek için
poliçelerini, doğru zamanda ve uygun vadelerle yapılandırmalarını öneriyoruz."
Açıkkanlı,
hasar meydana geldikten sonra izlenecek sürecin;
tazminat işlemlerinin sağlıklı ilerlemesi açısından, kritik olduğunu da belirtti:
"Tarımsal üretimde bir afet yaşandığında;
üreticilerin, öncelikle;
hasar ihbarını gecikmeden gerçekleştirmesi gerekiyor.
Ürün türüne ve hasarın niteliğine bağlı olarak,
en geç bir hafta içerisinde;
fırtına hortum ve sel hasarlarında 24 saat içinde;
TARSİM Çağrı Merkezi (ALO 172),
sigorta acenteleri veya
mobil uygulama üzerinden ihbarda bulunulması, önem taşıyor.
İhbarın ardından;
görevlendirilen yetkili tarım eksperleri,
hasarın boyutunu yerinde değerlendirmek üzere;
tarlada veya bahçede inceleme gerçekleştiriyor.
Bu süreçte;
üreticilerin, eksper incelemesi tamamlanana kadar;
hasarlı alanın mevcut durumunu koruması, önem arz etmektedir.
Ekspertiz çalışmasının ardından;
zarar oranı ve verim kaybı belirlenerek,
hasar tespit raporu; TARSİM sistemine işleniyor.
Üreticiler, hazırlanan rapora ilişkin itirazlarını;
e-Devlet veya TARSİM portalı ve dağıtım kanalı üzerinden iletebiliyor.
Hasar sürecinin doğru ve hızlı ilerlemesi için
üreticilerin; bu aşamaları, dikkatle takip etmesini tavsiye ediyoruz."
Tazminat ödemelerinin,
üreticilerin yeniden üretime başlayabilmesi açısından;
taşıdığı öneme de değinen Mustafa Açıkkanlı,
"Tarım sigortasının temel amaçlarından biri;
doğal afetler nedeniyle zarara uğrayan üreticinin,
ekonomik kayıplarını karşılayarak;
tarımsal faaliyetlerinin devamlılığını desteklemek.
Bitkisel ürün sigortalarında genel uygulama;
ekspertiz ve hasar dosyasına ilişkin işlemlerin tamamlanmasının ardından,
tazminat ödemesinin;
poliçe bitiş, yani; hasat tarihini takip eden süreçte gerçekleştirilmesi yönünde.
Bununla birlikte;
tarla ve sebze grubu ürünlerde,
erken gelişim evresinde meydana gelen ve
yüzde 100 oranda hasara neden olan durumlarda,
tam hasar veya yeniden ekim kararı verilmesi halinde;
üreticinin, yeni üretim dönemine hazırlanabilmesi için
hasat tarihinin beklenmesine gerek kalmadan, ödeme yapılabiliyor.
Kesinleşen hasar raporu doğrultusunda onaylanan, tazminat tutarları ise;
mevzuatta öngörülen yasal süreler içerisinde,
doğrudan; üreticilerin banka hesaplarına aktarılıyor.
Bu nedenle;
tarım sigortasını, yalnızca olası bir hasarın karşılanması olarak değil;
üreticinin, finansal dayanıklılığını ve üretimin sürdürülebilirliğini, destekleyen
önemli bir güvence mekanizması olarak; değerlendirmek gerekiyor." dedi.
YORUMLAR
FACEBOOK YORUM
İLGİNİZİ ÇEKEBİLECEK DİĞER EKONOMİ Haberleri


- BUGÜN
- BU HAFTA
- BU AY
 Ulusal Kanal'da Bengü Kantekin'in sunduğu Gündemin Nabzı Programı'nda; SGK Uzman..